一般纳税人与小规模纳税人出租厂房增值税税率及开票指南(含劳务派遣服务)
一、厂房租赁增值税税率
1. 一般纳税人出租厂房
- 税率:9%
- 计税方法:
- 一般计税:销项税额 = 含税销售额 ÷ (1+9%) × 9%,可抵扣进项税额。
- 简易计税(适用于2016年4月30日前取得的不动产):征收率5%,应纳税额 = 含税销售额 ÷ (1+5%) × 5%,不得抵扣进项税额。
- 注意:若选择简易计税,需向税务机关备案,且36个月内不得变更。
2. 小规模纳税人出租厂房
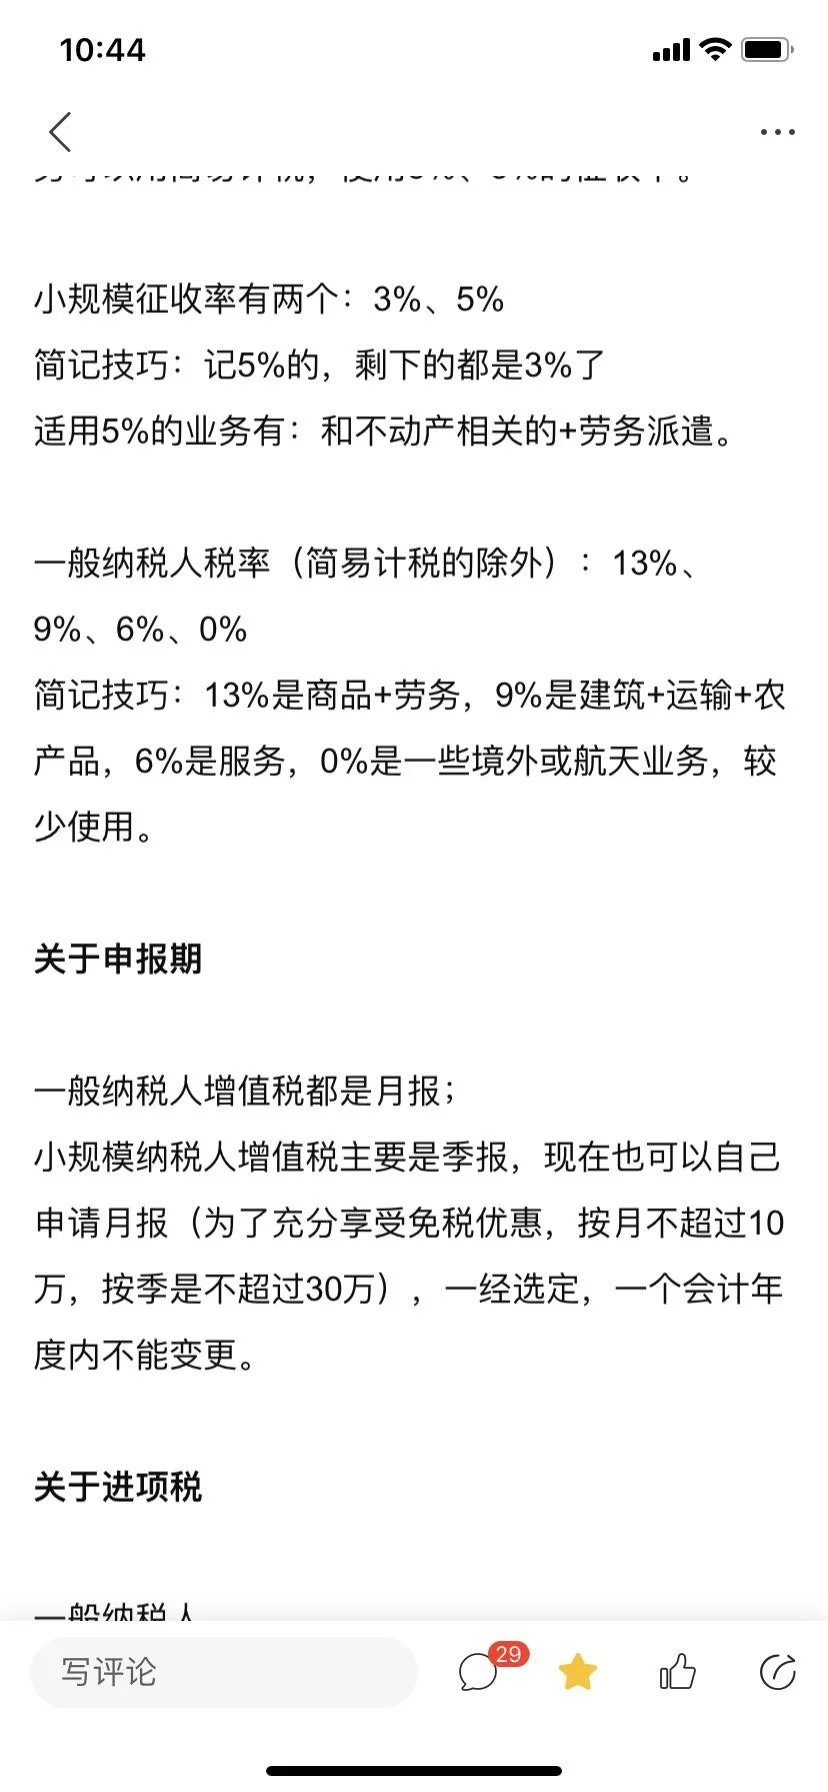
- 征收率:5%
- 应纳税额:含税销售额 ÷ (1+5%) × 5%
- 优惠政策:2023年1月1日至2027年12月31日,月销售额≤10万元(季度≤30万元)免征增值税;超过部分减按1%征收(仅适用于3%征收率的业务,不动产租赁不适用)。
二、发票开具方式
1. 一般纳税人
- 一般计税:通过增值税发票管理新系统自行开具9%的增值税专用发票或普通发票。
- 简易计税:自行开具5%的增值税专用发票或普通发票。
2. 小规模纳税人
- 自行开具5%的增值税普通发票;若需开具专用发票,可自行开具或向税务机关申请代开5%的专票(不得享受免税)。
- 免税期间:开具税率栏为“免税”的普通发票;若放弃免税开具专票,则按5%征收率开具。
三、劳务派遣服务增值税处理及开票
1. 一般纳税人
- 一般计税:税率6%,销项税额 = 含税销售额 ÷ (1+6%) × 6%,可抵扣进项税额。
- 差额计税:征收率5%,应纳税额 = (含税销售额 - 代付工资、福利、社保、公积金) ÷ (1+5%) × 5%,不得抵扣进项税额。
- 开票方式:
- 全额开票:按6%或5%全额开具增值税发票。
- 差额开票:通过新系统中“差额征税开票”功能,备注栏自动打印“差额征税”字样,税额按差额计算。
2. 小规模纳税人
- 全额计税:征收率3%(现行减按1%),应纳税额 = 含税销售额 ÷ (1+1%) × 1%。
- 差额计税:征收率5%,应纳税额 = (含税销售额 - 代付工资、福利、社保、公积金) ÷ (1+5%) × 5%。
- 开票方式:
- 全额开票:自行开具1%或3%的普通发票;若需专票,按1%或3%开具(放弃免税)。
- 差额开票:通过新系统差额开票功能,按5%征收率开具,税额按差额计算。
四、表
| 纳税人类型 | 租赁厂房税率/征收率 | 劳务派遣计税方法 | 劳务派遣征收率/税率 |
|------------|---------------------|------------------|---------------------|
| 一般纳税人 | 9%(一般计税)/ 5%(简易计税) | 一般计税:6%;差额计税:5% | 同左 |
| 小规模纳税人 | 5% | 全额计税:3%(减按1%);差额计税:5% | 同左 |
温馨提示:以上政策依据截至2027年12月31日,具体执行以最新文件为准。建议开票前咨询主管税务机关确认细节。
如若转载,请注明出处:http://www.hrbjundun.com/product/30.html
更新时间:2026-10-15 07:14:35